
Die Herausforderungen der gesetzlichen Rente im demografischen Wandel: Chancen für eine bessere Altersvorsorge
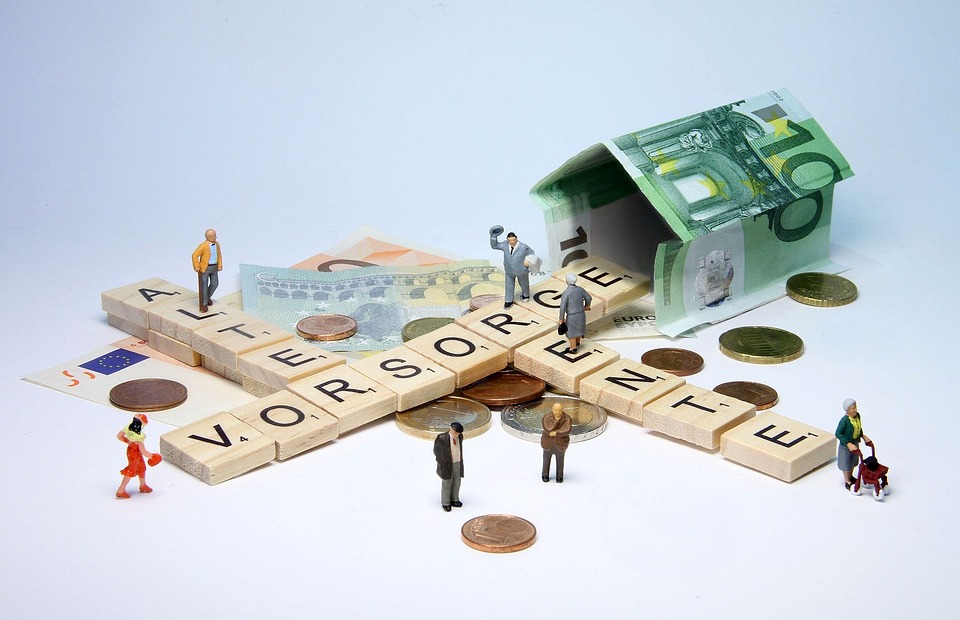
Heute ist der 20.10.2026 und ich möchte mit Ihnen über ein Thema sprechen, das für viele von uns irgendwann einmal wichtig wird: die Altersvorsorge. Die gesetzliche Rente spielt dabei eine zentrale Rolle, auch wenn sie bei vielen weniger als die Hälfte des letzten Bruttoeinkommens ausmacht. Wer sich also fragt, ob die eigene Rente zum Leben reicht, sollte besser schon frühzeitig einen Blick darauf werfen. Denn wie heißt es so schön: Vorfreude ist die schönste Freude, aber in diesem Fall kann es auch mal nützlich sein, sich rechtzeitig Gedanken zu machen!
In Deutschland hängt der mögliche Renteneintritt von verschiedenen Faktoren ab, darunter das Geburtsjahr und die Zahl der Beitragsjahre. Manche können vielleicht schon ab 63 Jahren in Rente gehen, während andere 45 Jahre lang in die Kasse eingezahlt haben müssen. Besonders Menschen mit bestimmten Krankheiten oder einer Schwerbehinderung haben die Möglichkeit, vorher in den Ruhestand zu gehen. Und dann gibt’s da noch die Altersteilzeit – ab 55 Jahren dürfen sich einige für diesen Schritt entscheiden. Doch egal, wann man in Rente geht, wichtig ist, die finanziellen Mittel für den Lebensabend rechtzeitig zu überprüfen.
Die Zahlen sprechen eine deutliche Sprache
Laut dem Statistikportal der Deutschen Rentenversicherung belief sich der durchschnittliche Zahlbetrag der Altersrente Ende 2025 auf 1.195,31 Euro monatlich. Dabei erhalten Frauen im Schnitt 993,92 Euro, während Männer auf 1.449,43 Euro kommen. Für langjährig Versicherte mit 45 Beitragsjahren sieht die Sache schon besser aus: Da liegt der durchschnittliche Zahlbetrag bei 1.696,20 Euro. Hier zeigt sich, dass Frauen mit 1.481,12 Euro und Männer mit 1.866,32 Euro doch deutliche Unterschiede in der Rente erfahren. Umso mehr wundert es nicht, dass viele, gerade Frauen, aufgrund familiärer Aufgaben weniger arbeiten und somit auch weniger Ansprüche aufbauen.
Ein weiterer interessanter Punkt ist, dass die Rente durch freiwillige Zahlungen aufgebessert werden kann. Wer also denkt, dass die gesetzliche Rente nicht ausreicht, sollte die Möglichkeit wahrnehmen, gegebenenfalls etwas in die eigene Altersvorsorge zu investieren. Und die Rente wird auch regelmäßig angepasst, was heißt, dass sie mit steigenden Löhnen in der Regel mitwächst. Aber wie immer gibt es auch hier einen Haken: Von der Rente werden Beiträge und möglicherweise auch Steuern abgezogen. Manchmal muss man sogar eine Steuererklärung abgeben, und bei unterlassener Abgabe drohen Strafen – das sollte man sich gut überlegen!
Online-Rechner und individuelle Beratung
Um den Überblick über die eigene Rente zu behalten, bietet die Deutsche Rentenversicherung einen Rentenbeginnrechner an. Mit diesem praktischen Tool kann man den frühestmöglichen und den regulären Beginn der Altersrente ermitteln. Es ist ganz einfach: Man gibt sein Geburtsdatum ein, und schon erhält man eine tabellarische Übersicht, die einem zeigt, wann die Rente beginnt – mit oder ohne Abschläge. Wer dann noch genauere Informationen möchte, sollte die jährlich per Post zugestellte Renteninformation genau unter die Lupe nehmen. Diese enthält wichtige Angaben zu den bisherigen Rentenansprüchen und gibt einen ersten Eindruck von der zu erwartenden Rentenhöhe.
Und nicht zu vergessen, das Ganze funktioniert nicht wie ein Sparbuch: Die gesetzliche Rente wird nach dem Umlageverfahren finanziert. Das bedeutet, die aktuellen Beitragszahler finanzieren die Renten der heutigen Rentner. Ziemlich spannend, denn je mehr Rentner es gibt und je weniger Beitragszahler, desto schwieriger wird es, das System aufrechtzuerhalten. Der demografische Wandel wird uns also noch einige Herausforderungen bringen, insbesondere wenn die geburtenstarken Jahrgänge der 1960er-Jahre, die sogenannten „Babyboomer“, in Rente gehen.
Die gesetzliche Rente bleibt für die meisten Menschen ein wichtiger Baustein der Altersvorsorge. Auch wenn die Zahlen nicht unbedingt rosig aussehen, gibt es Möglichkeiten, sich besser abzusichern. Wer sich rechtzeitig informiert und die eigenen Ansprüche gut im Blick behält, hat die besten Chancen, im Alter finanziell gut dazustehen. Oft sind es die kleinen Schritte, die einen großen Unterschied im Alter machen können.